Поддерживаемые стандарты раскрытия
Эта страница — карта критериев, против которых ESGmetrics проверяет ваши данные. Она показывает, какие стандарты и нормы раскрытия поддерживает система, что охватывает каждый из них, чем международные стандарты отличаются от обязательных в Республике Казахстан, и как запись стандарта устроена в каталоге. Прочитайте её, прежде чем переходить к привязке показателей к раскрытиям и gap-анализу: без понимания того, что вообще доступно как критерий, остальные шаги повиснут в воздухе.
Зачем нужны стандарты раскрытия
Расчёт показателей сам по себе — это ещё не аудит. Оценка превращается в ESG-аудит ровно тогда, когда её показатели размечены по столпам E/S/G и привязаны к требованиям раскрытия стандартов. Требование раскрытия (например, GRI 305-1 «Прямые выбросы Scope 1») становится критерием: система проверяет, есть ли у вас данные, закрывающие это требование, и насколько они достоверны. Нет привязки к стандарту — нет критерия — нет аудита, а есть просто арифметика.
Поэтому каталог стандартов — это фундамент. Чем точнее он настроен под вашу отрасль и набор регуляторных обязательств, тем осмысленнее результат gap-анализа и итогового отчёта.
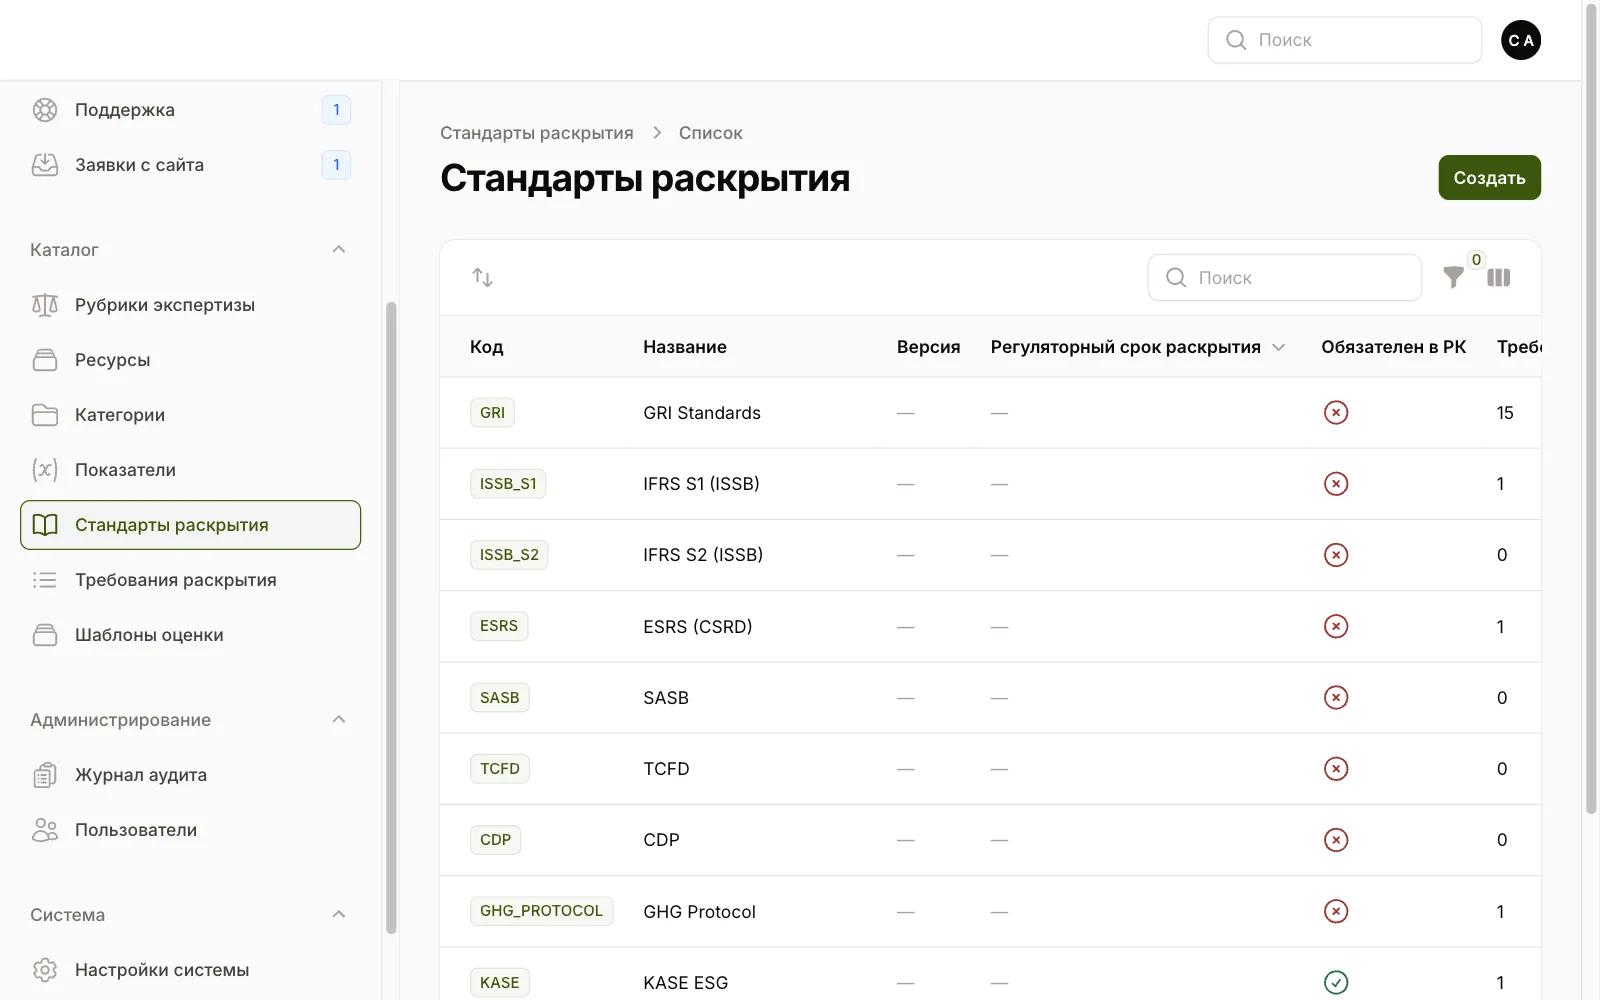
Поддерживаемые стандарты
В системе наполнены следующие стандарты и нормы. Уровень «Международный» означает добровольно применяемые мировые рамки; «Казахстан» — нормы с признаком «Обязателен в РК».
| Код | Название | Уровень | Что охватывает |
|---|---|---|---|
| GRI | GRI Standards | Международный | Раскрытие воздействий на экономику, экологию и социальную сферу |
| ISSB_S1 | IFRS S1 (ISSB) | Международный | Финансово значимая информация об устойчивом развитии |
| ISSB_S2 | IFRS S2 (ISSB) | Международный | Климатические риски и возможности |
| ESRS | ESRS (CSRD) | Международный | Европейская отчётность с двойной существенностью |
| SASB | SASB | Международный | Отраслевые финансово значимые метрики устойчивости |
| TCFD | TCFD | Международный | Раскрытие климатических рисков для инвесторов |
| CDP | CDP | Международный | Раскрытие данных по климату, воде, лесам |
| GHG_PROTOCOL | GHG Protocol | Международный | Учёт выбросов парниковых газов Scope 1/2/3 |
| KASE | KASE ESG | Казахстан | Рекомендации биржи KASE по ESG-раскрытию для эмитентов |
| EKOKODEKS_RK | Экологический кодекс РК | Казахстан | Экологические требования, нормативы и платежи |
Международные стандарты подробнее
- GRI Standards — наиболее распространённая рамка раскрытия воздействий организации по экономике, экологии и социальной сфере.
- IFRS S1 / S2 (ISSB) — финансово ориентированные стандарты Совета по международным стандартам устойчивого развития: S1 о финансово значимой информации в целом, S2 — о климатических рисках и возможностях.
- ESRS (CSRD) — европейские стандарты отчётности, построенные на принципе двойной существенности.
- SASB / TCFD / CDP — отраслевые метрики (SASB), раскрытие климатических рисков (TCFD) и сбор данных о выбросах и климатических действиях (CDP).
- GHG Protocol — методология учёта выбросов парниковых газов по охватам Scope 1, 2 и 3.
Казахстанские нормы
Рекомендации KASE по ESG адресованы эмитентам биржи и описывают ожидаемое раскрытие. Экологический кодекс РК задаёт экологические требования, нормативы и платежи. У обоих в каталоге проставлен признак «Обязателен в РК». Этот признак классификационный: он помечает норму как обязательную для местного контура, но не блокирует расчёт и не запрещает одновременно работать с международными стандартами.
Как устроена запись стандарта
Запись стандарта в каталоге содержит: код, название в трёх языках (RU / KK / EN), версию, ссылку на первоисточник, признак «Обязателен в РК» и число привязанных требований (поле «Требований»).
Внутри стандарта живут требования раскрытия (StandardRequirement). У каждого требования есть: код (например, GRI_305-1), заголовок, раздел, признак «Обязательно», ссылка на родительский стандарт и количество привязанных показателей (поле «Показателей»). Реальные примеры из каталога: GHG_SCOPE1 «Прямые выбросы (Scope 1)», GRI_305-1, GRI_305-2, GRI_305-3, GRI_403-9 «Производственный травматизм», ESRS_G1_BOARD «Независимость совета», KASE_ESG_DISCLOSURE.
Несколько стандартов на одну тему
Одна и та же тема — скажем, выбросы Scope 1 — может фигурировать в требованиях разных стандартов (GHG Protocol, GRI, KASE) одновременно. Это нормально и даже желательно: одно введённое значение через привязку закрывает все связанные требования сразу, обеспечивая перекрёстное раскрытие. Подробно механика разобрана в привязке показателей к раскрытиям.
Версионирование и ведение каталога
Набор стандартов и требований настраивается под отрасль и версионируется. Ведением каталога занимается администратор через админ-панель (Filament), навигационная группа «Каталог»: ресурсы «Стандарты раскрытия» и «Требования раскрытия». В мастере оценки добавить стандарт или требование нельзя — аналитик лишь использует уже подготовленные критерии.
Что не входит в Фазу 1
- Полная двойная существенность по ESRS — будущая возможность (Фаза 2).
- Внешнее независимое заверение провайдером — Фаза 2. В Фазе 1 доступны статусы достоверности «не проверено / самооценка / внутренняя проверка».
Куда дальше
Чтобы стандарт реально заработал как критерий, его требования нужно привязать к показателям — см. привязку показателей к раскрытиям. Итоговая полнота покрытия видна в gap-анализе, а его сводка попадает в отчёт под стандарт. Базовые понятия E/S/G разобраны в основах ESG, а влияние раскрытия на балл — в шкале скоринга.
Частые ошибки
- Считать, что система «знает» все требования всех стандартов. В каталоге Фазы 1 наполнен ограниченный (демонстрационный) набор требований; остальное администратор добавляет вручную.
- Путать стандарт с требованием. GRI, ESRS — это стандарты; GRI 305-1 — конкретное требование раскрытия внутри стандарта. Против ваших данных проверяется именно требование, а не стандарт целиком.
- Ждать двойную существенность по ESRS уже в Фазе 1. Она перенесена в Фазу 2.
- Думать, что признак «Обязателен в РК» блокирует расчёт. Он каталожно-классификационный и не запрещает работу с другими стандартами.
Не нашли ответ? Перейти в поддержку